
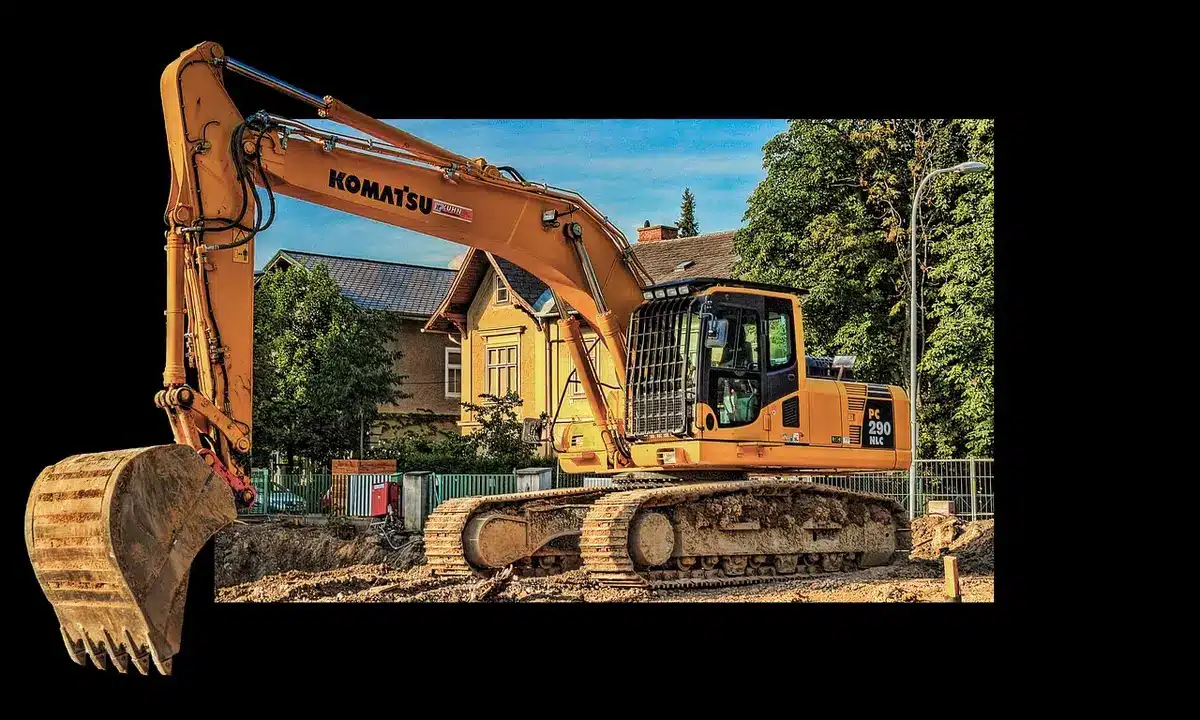
Un colpo decisivo nel mercato delle grandi opere: Webuild porta a casa Trevi e ora detiene oltre il 90% del capitale. L’operazione, che vale complessivamente 322 milioni di euro, apre la strada a un’integrazione che il gruppo definisce strategica per il settore delle infrastrutture sotterranee.
Scenari finanziari, ruoli istituzionali e impatti operativi sono ora sul tavolo: dalla partecipazione di Cassa depositi e prestiti alle attese sinergie sui margini, fino alle mosse successive per completare l’acquisizione e il possibile delisting.
Esito dell’offerta: percentuali, prezzo e conseguenze
Webuild ha concluso l’offerta pubblica d’acquisto su Trevi raggiungendo una quota del 90,57% del capitale sociale. Superata la soglia del 90%, il gruppo guidato da Pietro Salini ottiene il diritto di procedere con lo squeeze-out per acquisire le azioni residue e conferma l’intenzione di portare Trevi fuori dal listino.
L’offerta finale proposta è stata di 5,16 euro per azione, un rialzo rispetto alla proposta iniziale di 4,50 euro, e il valore complessivo dell’operazione è stimato in 322 milioni di euro. L’Autorità antitrust ha deciso di non avviare un’istruttoria formale sull’operazione, rimuovendo così un possibile ostacolo regolamentare.
Il ruolo di Cassa depositi e prestiti
Cosa ha ceduto Cdp Equity
A ultimo momento anche Cassa depositi e prestiti ha aderito all’operazione, autorizzando la cessione della quota del 21,3% detenuta tramite Cdp Equity. Tale partecipazione è valutata intorno ai 72 milioni di euro.
Legami con Webuild
È importante ricordare che Cdp Equity non solo deteneva azioni di Trevi, ma è anche azionista di Webuild con una partecipazione pari al 16,4%. La decisione di Cassa contribuisce quindi a un quadro azionario più coerente attorno all’operazione.
Integrazione industriale: obiettivi e benefici attesi
L’acquisizione viene presentata dal management di Webuild come una mossa di consolidamento industriale: Trevi è specializzata in fondazioni speciali, un segmento che — secondo l’amministratore delegato Pietro Salini — rappresenta il “collo di bottiglia” per molte grandi opere (metropolitane, gallerie, dighe, tratte ferroviarie). Aggiungere questa specializzazione alla scala di Webuild dovrebbe migliorare tempi, gestione del rischio e margini complessivi dei progetti.
Le stime comunicate indicano un incremento conservativo del margine operativo lordo del gruppo tra i 150 e i 170 milioni di euro grazie alle sinergie attese. Il margine ebitda di Trevi viene riportato al 13,7% per il 2025, che contribuirà a rafforzare la redditività complessiva.
Dati finanziari e valutazione del mercato
Per mettere in fila i numeri salienti, ecco i principali indicatori collegati all’operazione:
- Quota acquisita: 90,57% del capitale di Trevi;
- Prezzo per azione offerto: 5,16 euro (precedente offerta: 4,50 euro);
- Valore totale dell’operazione: circa 322 milioni di euro;
- Quota ceduta da Cdp Equity: 21,3% (circa 72 milioni di euro);
- Partecipazione di Cdp Equity in Webuild: 16,4%;
- Margine ebitda stimato di Trevi per il 2025: 13,7%;
- Incremento atteso di Ebitda per Webuild dovuto alle sinergie: 150–170 milioni di euro (stima conservativa);
- Dimensione della piattaforma Webuild: circa 13,6 miliardi di ricavi e 54 miliardi di portafoglio ordini.
Rating, cash flow e advisor
Standard & Poor’s, aggiornando il merito di credito del gruppo lo scorso 9 novembre, ha assegnato a Webuild un rating BB+ con outlook stabile. Nel suo scenario base, che include l’acquisto di Trevi, l’agenzia prevede una posizione di cassa netta nei prossimi due anni, supportata da una gestione finanziaria prudente e da un profilo di scadenze del debito adeguato.
L’advisor finanziario che ha assistito Webuild durante l’Opa è stato Intermonte.
I prossimi passi operativi
Squeeze-out e delisting
Con il raggiungimento della soglia superiore al 90% Webuild ha annunciato l’intenzione di esercitare lo squeeze-out per acquistare le azioni rimanenti e poi procedere al delisting di Trevi, completando così la trasformazione della società in una controllata piena.
Integrazione sul campo
A livello operativo prenderà avvio il piano di integrazione volto a unire le competenze specialistiche di Trevi con la capacità esecutiva e la scala di Webuild. L’obiettivo dichiarato è sfruttare le sinergie per aumentare la redditività e la competitività nell’ambito delle grandi opere, con ricadute per l’intera filiera del settore.
Articles similaires
- Icop e Webuild: Sfida all’ultima trivella per l’ingegneria del sottosuolo a Trevi
- Recordati: Opa CVC‑GBL all’ultima chiamata, adesioni al 86% del capitale
- Brazzale Ottiene 10 Milioni da Cdp e Cherry Bank: Un Innovativo Finanziamento per il Magazzino Formaggi
- Mediobanca Acquisisce MPS: Del Vecchio, Caltagirone e Benetton Tra i Principali Sostenitori
- Intesa Sanpaolo e MPS: Sinergie Complete Entro il 2029, Niente Controllo su Generali

Giacomo Serafini decifra per voi le tendenze economiche e borsistiche italiane. Analista finanziario riconosciuto, vi offre consigli concreti per ottimizzare i vostri investimenti. Il suo stile diretto vi aiuta a comprendere le dinamiche di mercato e a tutelare il vostro patrimonio. Fidatevi della sua esperienza per decisioni finanziarie oculate.
